未来物联网市场主导者 物联网应用服务的崛起
物联网市场正从连接技术竞争转向应用价值竞争,未来占据主导地位的将是深耕垂直场景的物联网应用服务商,而非单纯的硬件或连接提供商。
一、硬件与连接层趋于同质化,价值向应用端转移
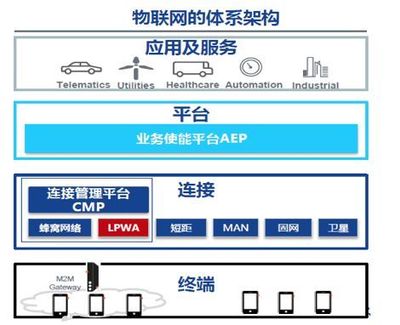
当前物联网产业链中,芯片、模组、传感器等硬件层竞争激烈,利润空间被不断压缩;网络连接层(如5G、Wi-Fi、LoRa)由运营商和设备商主导,但连接本身正逐渐成为低成本、标准化的基础服务。市场价值正加速向能够解决行业痛点、创造业务价值的应用服务层转移。
二、应用服务商掌握场景数据与行业知识壁垒
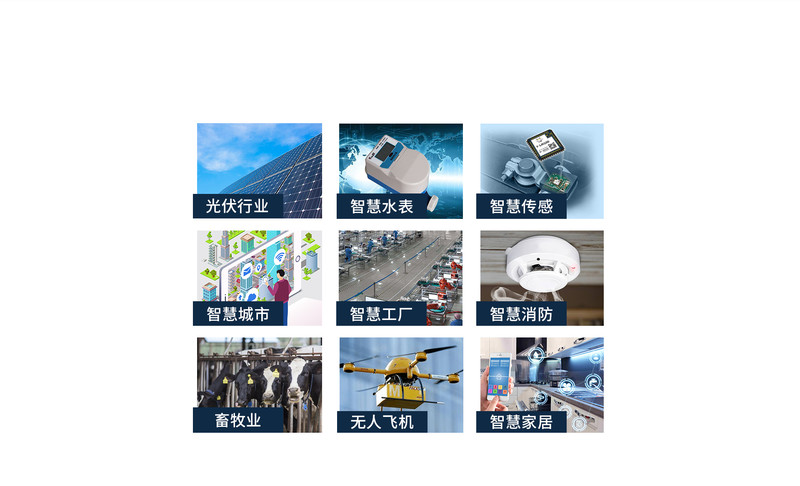
物联网的真正价值在于数据驱动的决策与优化。垂直领域的应用服务商通过长期深耕,积累了深刻的行业认知(如工业设备机理、农业种植模型、医疗流程规范)和场景化数据,能够将物联网数据转化为可执行的业务洞察。这种“行业Know-How+数据智能”的壁垒难以被通用平台复制,形成了主导市场的核心竞争力,华为云IoT工业互联网、海尔卡奥斯等平台已验证此路径。
三、平台化服务商构建生态,但垂直巨头主导细分市场
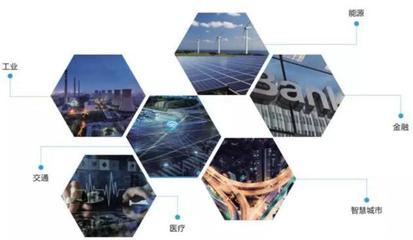
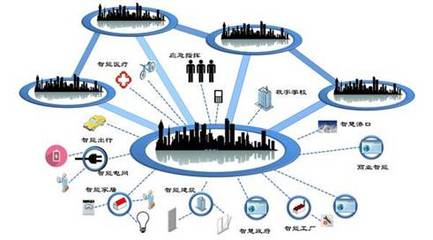
大型云服务商(如AWS IoT、阿里云IoT、华为云IoT)提供通用物联网平台,构建开发者生态,扮演基础设施角色。在智慧城市、智能制造、车联网等细分市场,主导者将是那些整合了硬件、连接、平台并深度理解垂直业务的应用服务提供商。它们可能依托通用平台,但凭借端到端的解决方案能力赢得客户,形成“平台层寡头+应用层垂直巨头”的格局。
结论
未来物联网市场的主导权将属于物联网应用服务商——尤其是那些在重点行业形成数据闭环和知识壁垒的垂直解决方案提供商。硬件与连接层将退居为支撑角色,而应用服务层通过创造可量化的商业价值,成为产业链的价值中枢和规则制定者。
如若转载,请注明出处:http://www.qe8j9.com/product/120.html
更新时间:2026-11-21 22:12:27